Top News
ණය ගත් කුටුම්භවලින් භාගයක්ම බස්නාහිර පළාතේ

කුටුම්භ අංශයේ ණය ගැනුම්කරුවන්ගේ CRIB score ඉහළට
2026 වසරේ පළමු භාගයේ දී කුටුම්බ අංශය වෙත ලබාදුන් ණය ප්රමාණයෙහි කැපී පෙනෙන වර්ධනයක් වාර්තා වුව ද, 2026 වසරේ දෙවන කාර්තුවේ දී එම වර්ධන වේගය සුළු වශයෙන් මන්දගාමී විය. විධිමත් මූල්ය අංශයේ සමස්ත ණය ලබාදීම්වලින් 41.8%ක් වූ කුටුම්බ අංශයේ ණය, 2026 වසරේ දෙවන කාර්තුව අවසානය වන විට 25.4%ක වාර්ෂික ලක්ෂ්යමය වර්ධනයක් වාර්තා කළ අතර, එය 2025 වසරේ දෙවන කාර්තුව අවසානයේ දී වාර්තා වූ 14.8%ක වර්ධනයට වඩා සැලකිය යුතු ඉහළ අගයකි. පසුගිය වසර දෙකක කාලය තුළ කුටුම්බ අංශය වෙත ලබා දුන් ණය ප්රමාණය අඛණ්ඩව ඉහළ ගිය ද, 2026 වසරේ පළමු කාර්තුව අවසානයේ දී පැවති 28.0%ක වාර්ෂික ලක්ෂ්යමය වර්ධනය 2026 වසරේ දෙවන කාර්තුව අවසානයේ දී 25.4%ක් දක්වා පහත වැටුණි. කෙසේ වෙතත්, කුටුම්බ අංශයේ සමස්ත ණය ප්රසාරණය අඛණ්ඩව ඉහළ මට්ටමක පැවතුණු අතර ඒ සඳහා බැංකු සහ බැංකු නොවන මූල්ය ආයතන යන දෙඅංශයම දායක විය. ඒ අතුරින්, බැංකු අංශය, කුටුම්බ අංශය වෙත ණය ලබා දීමේ ප්රධානම මූලාශ්රය වූ අතර 2026 වසරේ දෙවන කාර්තුව අවසන් වන විට බැංකු අංශය විසින් කුටුම්බ අංශය වෙත ලබා දී ඇති ණය සිය සමස්ත ණය කළඹෙන් 62.5%ක් විය. කුටුම්බ අංශය වෙත ණය ලබාදීම කෙරෙහි බැංකු නොවන මූල්ය ආයතන දක්වන නැඹුරුව පෙන්නුම් කරමින් පසුගිය වසරට සාපේක්ෂව බැංකු නොවන මූල්ය ආයතන මගින් මෙම අංශය වෙත ලබා දුන් ණය ප්රමාණය ද වර්ධනය විය. ඉදිරියේ දී, දැඩි මුදල් තත්ත්වයන් සහ මෝටර් රථ මූල්යකරණය හා රන් ඇපකර මගින් සුරක්ෂිත කරන ලද ණය සම්බන්ධයෙන් වන වටිනාකම මත ණය අනුපාත ක්රියාත්මක කිරීම වැනි සාර්ව විචක්ෂණ ප්රතිපත්ති තුළින් කුටුම්බ අංශයේ ණය ප්රසාරණය ක්රමයෙන් මන්දගාමී වනු ඇතැයි අපේක්ෂා කෙරේ. කෙසේ වුව ද, ගෙවුණු කාර්තු හතර තුළ එක් එක් කාර්තුවේ දී අඛණ්ඩව 20% ඉක්මවූ වාර්ෂික ලක්ෂ්යමය වර්ධනයක් වාර්තා කිරීමත් සමඟ ණය ප්රමාණයෙහි ඉහළ ප්රසාරණයක් පෙන්නුම් කිරීම හේතුවෙන් කුටුම්බ අංශයේ ණයබර සහ ණයසේවාකරණ හැකියාව වඩාත් සමීපව අධීක්ෂණය කිරීම මූල්ය පද්ධති ස්ථායීතාව පවත්වා ගැනීමෙහිලා වැදගත් වේ.
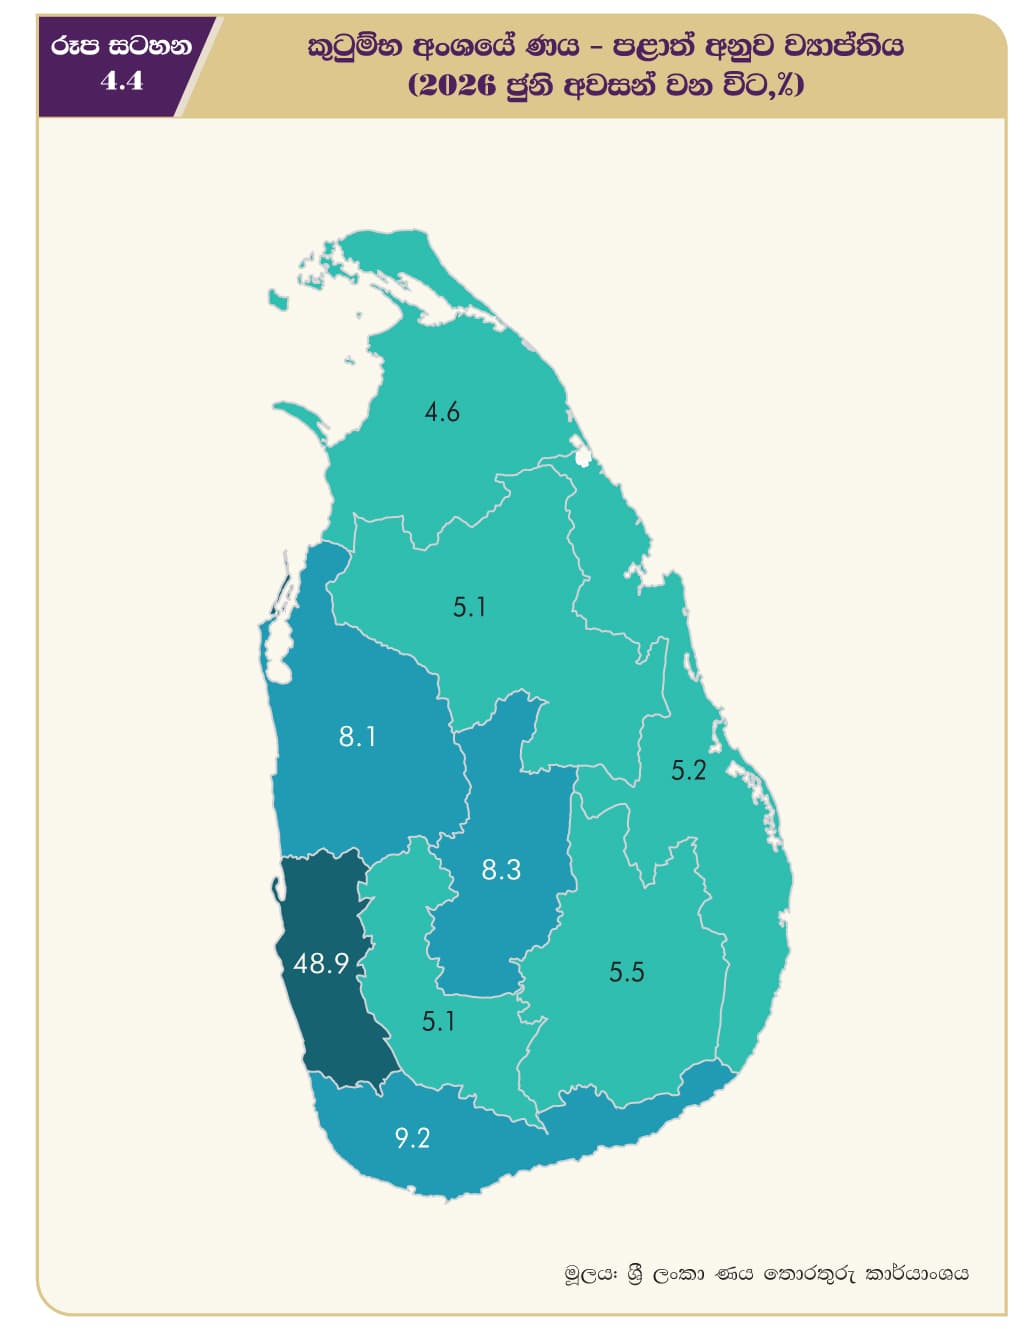
 කුටුම්බ අංශය වාර්තා කළ අඛණ්ඩ ණය ප්රසාරණයත් සමඟ එම අංශයේ ණයබර ඉහළ ගිය ද එය එහි දිගුකාලීන සාමාන්යයට වඩා අඩු මට්ටමක පැවතුණි. කුටුම්බ අංශයේ ණයබර පිළ දේශීය නිෂ්පාදිතයේ ප්රතිශතයක් ලෙස කුටුම්බ අංශයේ ණය අනුපාතය10, 2024 වසර මැද භාගයේ සිට අඛණ්ඩව වර්ධනය විය. පළ ව්යාප්තව පැවතුණි. කුටුම්බ අංශයේ සමස්ත ණය ප්රමාණයෙන් අඩකට ආසන්න ප්රමාණයක් බස්නාහිර පළාත සමත් විය. ඉතිරි ණය ප්රමාණය අනෙකුත් පළාත්වල මූල්ය අන්තර්ගතභාවය සහ කුටුම්බ ආදායම් මට්ටම කෙරෙහි බලපෑම් ඇති විය හැකිය. කුටුම්බ අංශය වෙත ලබාදුන් ණය අඛණ්ඩව ප්රසාරණය වීම මධ්යයේ, 2026 වසරේ පළමු භාගයේ දී එම අංශයේ නියමිත පරිදි ණය ආපසු ගෙවීම් තවදුරටත් වැඩිදියුණු විය. කුටුම්බ අංශයේ සමස්ත ණය ප්රමාණයෙන් බහුතරයක් හිඟ ගෙවීම් නොමැති ණය කාණ්ඩයට අයත් වූ අතර, එහි ප්රතිශතය පසුගිය වසරේ පැවති 65.0%ක අගයේ සිට 2026 වසරේ දෙවන කාර්තුව වන විට 67.7%ක් දක්වා ඉහළ ගියේය. ඒ අනුව, බැංකු සහ බැංකු නොවන මූල්ය ආයතන යන දෙඅංශයෙහිම ණය ආපසු ගෙවීමේ පවතින යහපත් කාර්යසාධනය පෙන්නුම් කරමින්, හිඟ ගෙවීම් සහිත ණය ප්රතිශතය පහත වැටුණි. කෙසේ වෙතත්, කුටුම්බ අංශයේ ණය අඛණ්ඩව ප්රසාරණය වීම, සමස්ත ණයගැනුම්කරුවන්ගේ ණය ආපසු ගෙවීමේ හැකියාව කෙරෙහි මේ වන තෙක් අහිතකර ලෙස බලපා නොමැති බව ඔවුන්ගේ ණය ආපසු ගෙවීමේ ප්රවණතා තුළින් මනාව පිළිබිඹු වේ.
 බරිත සාමාන්ය ක්රිබ් අගය (CRIB score) මගින් මනිනු ලබන කුටුම්බ අංශයේ ණයගැනුම්කරුවන්ගේ ණය විශ්වාසනීයත්වය (creditworthiness) 2026 වසරේ පළමු භාගයේ දී තවදුරටත් වර්ධනය වුව ද සමස්ත ණය අවදානම ඉහළ අවදානම් කාණ්ඩයේම පැවතුණි. බරිත සාමාන්ය ක්රිබ් අගය, පසුගිය වසරේ අනුරූප කාර්තුවේ වාර්තා වූ 511.6ක සිට 2026 වසරේ දෙවන කාර්තුවේ දී 538.2ක් දක්වා ඉහළ ගිය අතර මෙමගින් ක්රමයෙන් වැඩිදියුණු වන කුටුම්බ අංශයේ ණයගැනුම්කරුවන්ගේ ණය විශ්වාසනීයත්වය නිරූපණය විය. බැංකු අංශයේ ණයගැනුම්කරුවන් සාපේක්ෂ වශයෙන් ඉහළ ණය විශ්වාසනීයත්වයක් පෙන්නුම් කළ අතර, 2026 වසරේ දෙවන කාර්තුව අවසානයේ දී සාමාන්ය ක්රිබ් අගය 557.2 දක්වා ඉහළ යෑමත් සමඟ බැංකු අංශය සාමාන්ය අවදානම් කාණ්ඩය තුළ ස්ථානගත විය. කෙසේ වෙතත්, බැංකු නොවන මූල්ය ආයතන අංශයේ ණයගැනුම්කරුවන්ගේ ක්රිබ් අගය මෑත කාර්තු කිහිපය තුළම ඉහළ අඛණ්ඩ වර්ධනයක් වාර්තා කළ ද තවදුරටත් ඉතා ඉහළ අවදානම් කාණ්ඩයේ රැඳෙමින් 497.4ක පහළ සාමාන්ය අගයක් වාර්තා කළේය. තවද, එක් එක් කාණ්ඩවල සාමාන්ය ක්රිබ් අගය ද සමස්තයක් ලෙස ඉහළ ගිය අතර, කුටුම්බ අංශයේ ණයගැනුම්කරුවන්ගේ ණය විශ්වාසනීයත්වය පුළුල් වශයෙන් වර්ධනය වී ඇති බව එමගින් පෙන්නුම් කෙරිණි. 2025 වසරේ දෙවන කාර්තුව සහ 2026 වසරේ දෙවන කාර්තුව අතර කාලය තුළ මධ්යස්ථ අවදානම් කාණ්ඩය හැර අනෙක් සියලුම අවදානම් කාණ්ඩවල බරිත සාමාන්ය ක්රිබ් අගයන් ඉහළ ගිය අතර, සමස්තයක් ලෙස, මෙම ප්රවණතා මගින් විවිධ අවදානම් මට්ටම්වල ණයගැනුම්කරුවන්ගේ ණය විශ්වාසනීයත්වයේ යම් වර්ධනයක් සිදු වී ඇති බව ද පෙන්නුම් කෙරිණි.
 ණය අවදානම් කාණ්ඩ අනුව කුටුම්බ අංශයේ ණයගැනුම්කරුවන්ගේ ව්යාප්තිය සැලකූ විට බැංකු සහ බැංකු නොවන මූල්ය ආයතන යන අංශ අතර පැහැදිලි වෙනස්කම් දක්නට ලැබුණි. බැංකු අංශය තුළ, කුටුම්බ අංශයේ ණයගැනුම්කරුවන්ගෙන් බහුතරයක් ඔවුන්ගේ ක්රිබ් අගය මත පදනම්ව අඩු සහ ඉතා අඩු අවදානම් කාණ්ඩවලට අයත් වූ අතර, එමගින් ඔවුන්ගේ අඩු ණය අවදානම් තත්ත්වයන් පෙන්නුම් කෙරිණි. කෙසේ වෙතත්, බැංකු අංශයේ ණයගැනුම්කරුවන්ගෙන් 24.1%ක් ඉහළ සහ ඉතා ඉහළ අවදානම් යන කාණ්ඩවලට අයත් වීම මගින් සාපේක්ෂව දුර්වල ණය ශ්රේණිගත කිරීම් සහිත සැලකිය යුතු පිරිසක් බැංකු අංශය තුළ ද සිටින බව ඉස්මතු වේ. මේ අතර, බැංකු නොවන මූල්ය ආයතන අංශය සාපේක්ෂව ඉහළ අවදානම් සහිත ණයගැනුම්කරුවන්ගෙන් සමන්විත විය. එම අංශයේ ණයගැනුම්කරුවන්ගෙන් 52.4%ක් ඉහළ සහ ඉතා ඉහළ අවදානම් කාණ්ඩ නියෝජනය කළ අතර, 31.6%ක් පමණක් අඩු සහ ඉතා අඩු අවදානම් කාණ්ඩවලට අයත් විය. සමස්තයක් ලෙස, අවදානම් කාණ්ඩ අනුව කුටුම්බ අංශයේ ණයගැනුම්කරුවන්ගේ ව්යාප්තිය බොහෝ දුරට ස්ථායීව පැවතුණි. කෙසේ වුව ද, බැංකු අංශයට සාපේක්ෂව, බැංකු නොවන මූල්ය ආයතන අංශය ඉහළ අවදානම් සහිත ණයගැනුම්කරුවන් විශාල පිරිසකගෙන් සමන්විත වීම මූල්ය පද්ධති ස්ථායීතාව සම්බන්ධයෙන් සැලකීමේ දී අඛණ්ඩව අවධානය යොමු කළ යුතු කරුණකි.
 ශ්රී ලංකා මහ බැංකුව විසින් අද (12) දින ප්රකාශයට පත් කරන ලද 2026 වසර සඳහා මූල්ය ස්ථායීතා විවරණයෙහි මේ බව සඳහන් වේ.