March, 12, 2021
2019 අග භාගයේ ආරම්භ වූ Covid -19 වසංගතය 2020 ජනවාරි මස සිට සීඝ්රලෙස ලොව පුරා ව්යාප්ත වීමේ ප්රතිඵලයක් ලෙස 2020 වසර 21 වන සියවසෙහි වඩාත්ම අභියෝගාත්මක වසරක් ලෙස ඉතිහාස ගතවනු ඇත. බොහෝ රටවල් වසංගතය පාලනය කිරීමේ අරමුණින් ඇඳීරිනීතිය පැනවීම සහ වෙනත් පාලන ක්රියාමාර්ග ක්රියාත්මක කළ අතර එය ඇතැම් ආර්ථිකයන් මුළුමනින්ම ඇණහිටීමට ද හේතුවිය.
ශ්රී ලංකාව තුල Covid -19 වසංගතය පැතිරීම ආරම්භ වූයේ, 2019 අප්රේල් මස වූ පාස්කු ඉරිදා ත්රස්ත ප්රහාරයේ බලපෑම් වලින් රටේ ආර්ථිකය ක්රමක්රමයෙන් යථාතත්වයට පැමිණෙමින් තිබු කාලපරිච්ජේදයක් තුලදී ය. මේ වන විට ද යම් ආතතියකට ලක්ව පැවති දේශීය ආර්ථිකය, Covid -19 වසංගතය පැතිරීයාමෙන් තවදුරටත් අභියෝගකාරී තත්වයකට පත්විය. මීට පෙර අත් නොදකින ලද, ආර්ථික පසුබෑම තුලින් මහජනතාව මත වූ පීඩනය අවම කිරීමත් සහ ආර්ථික ක්රියාකාරකම් පුනර්ජීවනය කිරීමත් සඳහා ශ්රී ලංකා මහ බැංකුව පුළුල් පදනමක් සහිත සහනදායී ආර්ථික ක්රමෝපායන් හඳුන්වා දෙන ලදී. එමඟින් සෞභග්යා Covid -19 පුනරුද සහන ණය පහසුකම සහ ණය අයකරගැනීම පමා කිරීමේ යෝජනා ක්රමය යටතේ, Covid -19 වසංගතය හමුවේ බලපෑමට ලක් වූ ව්යාපාර සහ පුද්ගලයන් හට සහන ලබාදෙන ලදී. තවද, ආනයන සීමා කිරීම, ප්රතිපත්ති පොලී අනුපාත අඩු කිරීම, බලපත්රලාභී වාණිජ බැංකු සඳහා ව්යවස්ථාපිත සංචිත අනුපාත අඩු කිරීම සහ විදේශ විනිමය වෙළඳපලට සම්බන්ධ වීම වැනි ශ්රී ලංකා මහ බැංකුවේ ප්රතිපත්තීන්, ආර්ථික ක්රියාකාරකම් නගාසිටුවීම මෙන්ම රටේ මුල්ය පද්ධතියේ ස්ථාවරත්වය ආරක්ෂා කිරීමේ අරමුණින් ක්රියාත්මක විය.
අභියෝගාත්මක තත්ත්වයන් හමුවේ වුවද, සම්පත් බැංකුව සිය බැංකුකරණය සඳහා වු ඇති ඉහළ ශක්යතාවය සහ ශක්තිමත් මුලධර්ම මත පදනම්ව සියලුම පාර්ශවකරුවන්ගේ අවශ්යතා වලට මුලිකත්වය දෙමින් කටයුතු කරන ලදී. Covid -19 හි බලපෑමට එරෙහිව කටයුතු කිරීමේ අරමුණින් රජය විසින් මෙහෙයවන ලද සහනදායී ණය යෝජනා ක්රම ක්රියාත්මක කිරීමට බැංකුව කඩිනම් පියවර ගන්නා ලදී. ඒ අනුව, ණය අයකරගැනීම පමා කිරීමේ (Debt Moratorium) යෝජනා ක්රමයේ පළමු අදියර I යටතේ සිය මුළු ණය සහ අත්තිකාරම් වලින් 50% කට පමණ සහන ලබාදීමට බැංකුවට හැකි වූ අතර, අදියර II යටතේ 29% ට වඩා වැඩි ප්රමාණයකට සහන ලබා දෙන ලදී. එමෙන්ම සෞභග්යා පුනරුද සහන ණය යෝජනා ක්රමය යටතේ සුදුසුකම් ලත් ගණුදෙනුකරුවන්ට ණය ලබාදීමටද සම්පත් බැංකුව ක්රියාකාරීව සහභාගි විය. තවද සිය ගණුදෙනුකරුවන්ට මෙම දුෂ්කර කාලය මඟහරවා අවශ්ය ඹ්නෑම විටකදි මුල්ය විසඳුම් ලබා දීමට සම්පත් බැංකුව ස්වේච්ඡාවෙන්ම ඉදිරිපත් විය. මේ අතර, Covid -19 පළමු රැල්ල තුල බැංකු සේවා අත්යවශ්ය සේවාවක් ලෙස ප්රකාශයට පත්වීමත් සමඟ, මාස 02 ක් පුරාවට දිවයින පුරා ක්රියාත්මක වු ඇඳීරිනීතිය හේතුවෙන් බැංකු ශාඛා සඳහා පහසුකම් සැලසීමට, ජාලය පුරා ශාඛා විවෘතව තැබීමට සම්පත් බැංකුව සාමූහික ප්රයත්නයක් දරන ලදී. ඩිජිටල් තාක්ෂණය සඳහා බැංකුවේ අඛණ්ඩ ආයෝජනය මෙම කාලසීමාව තුල පරිභෝගිකයන්ට මනාව ප්රයෝජනවත් වූ බව මැනවින් පිළිබිඹු විය. බැංකුව විසින් සපයන ලද සම්පත් විශ්ව (VISHWA) සහ අනෙකුත් ඩිජිටල් බැංකු සේවාවන් ගණුදෙනුකරුවන් විසින් පුළුල් ලෙස භාවිතා කිරීමත් සමග බැංකු සේවාවන් මෙම කාලය පුරා අඛණ්ඩව පවත්වාගෙන යාමට හැකිවිය. තවද, සියලු අභියෝගයන් නොසලකා හරිමින් සම්පත් බැංකුව වසර පුරා සිය ආයතනික සමාජ වගකීම් කෙරෙහි අවධානය යොමුකළ අතර ග්රාමීය කෘෂිකාර්මික ප්රජාවගේ ජීවනෝපායන් සඳහා දිරි ගැන්වීම අරමුණුකරගත් “වැවට ජීවයක්” ආයතනික සමාජ වගකීම් වැඩසටහන යටතේ වැව් ප්රතිසංස්කරණය කිරීම සිදුකරන ලදී.
සම්පත් බැංකුව රුපියල් ට්රිලියනයක ශේෂ පත්රයකට හිමිකම් ලැබීම.
වර්ෂය තුල මුහුණ දුන් සුවිශේෂී අභියෝගතාවන් මධ්යයේ වුවද, සම්පත් බැංකුව 2020 දී අඛණ්ඩව වර්ධනය වෙමින් සිය වත්කම් පදනම 15.4% කින් පුළුල් කරගනිමින් රුපියල් ට්රිලියනයේ ඓතිහාසික සීමාව පසුකරන ලදී. මුළුවත්කම් 2019 දෙසැම්බර් 31 දිනට වාර්තා වූ රුපියල් බිලියන 962 සිට 2020 දෙසැම්බර් 31 වන විට රුපියල් ට්රිලියන 1.1 ක් දක්වා වර්ධනය වී ඇත. වසර 33 ක් වැනි කෙටි කාලයක් තුලදී, මුළු වත්කම් රුපියල් ට්රිලියනයේ සීමාව පසු කිරීම සම්පත් බැංකුවේ මේ දක්වා වූ ගමනේ වැදගත් සන්ධිස්ථානයක් නියෝජනය කරයි. මෙම සුවිශේෂි සන්ධිස්ථානයකට ළඟා වු දේශීය බැංකු ක්ෂේත්රයේ ලාබාලතම බැංකුව බවට සම්පත් බැංකුව පත්ව ඇත.
2020 වර්ෂය සඳහා මුල්ය කාර්යසාධනය
සම්පත් බැංකුවේ බදු පසු ලාභය 2019 වර්ෂයේ වාර්තා වූ රුපියල් බිලියන 11.1 සිට 2020 වර්ෂය සඳහා රුපියල් බිලියන 8 දක්වා පහත වැටිණි. මෙය 28% ක පහත වැටීමක් වුවද, Covid -19 වසංගතය හමුවේ සිදුවූ දේශීය හා ගෝලීය ආර්ථික පසුබෑම හමුවේ සැලකිය යුතු ප්රතිඵලයකි. මේ අතර, 2019 දී වාර්තා වූ රුපියල් බිලියන 15.5 ට සාපේක්ෂව බැංකුවේ බදු පෙර ලාභය රුපියල් බිලියන 11.2 ක් ලෙස වාර්තා වූ අතර, එය 27.9% ක අඩුවීමකි.
2020 දෙසැම්බර් 31 දිනෙන් අවසන් වූ වර්ෂය සඳහා සම්පත් සමූහයේ බදු පෙර ලාභය සහ බදු පසු ලාභය පිළිවෙලින් රුපියල් බිලියන 11.9ක් සහ රුපියල් බිලියන 8.4 ක් වූ අතර එය පිළිවෙලින් 27.2% සහ 27.6% ක පහත වැටීමකි.
අරමුදල් මත පදනම් වූ ආදායම (FBI)
රජය විසින් ක්රියාත්මක කරනු ලබන සහනදායී ආර්ථික ක්රමෝපායන් සහ ශ්රී ලංකා මහ බැංකුව විසින් නියාමනය කරන පොලී අනුපාත මඟින් බැංකුවේ ශුද්ධ පොලී ආන්තිකයන් (NIM) මත සෘණාත්මක බලපෑමක් සිදු වු අතර 2020 දී ශුද්ධ පොලී ආන්තිකය 3.3% ක් ලෙස වාර්තා විය. එය 2019 වර්ෂයට වඩා පදනම් ලකුණු 116 කින් අඩු වී ඇත. 2020 වර්ෂය සඳහා මුළු පොලී ආදායම පෙර වර්ෂයේ වාර්තා කළ රුපියල් බිලියන 103.5 ට සාපේක්ෂව රුපියල් බිලියන 14.9 කින් අඩු වී රුපියල් බිලියන 88.6 ක් ලෙස වාර්තා කර ඇත. එය පෙර වර්ෂයට සාපේක්ෂව 14.4% ක අඩු වීමකි. 2019 දී රුපියල් බිලියන 61.9 ලෙස වාර්තා වූ මුළු පොලී වියදමද 11.6% කින් පහත වැටී ඇති අතර එය 2020 වර්ෂයේ දී රුපියල් බිලියන 54.8 ක් ලෙස වාර්තා විය.
මේ අතර, ශ්රී ලංකා ගිණුම්කරණ ප්රමිත අංක 9 (SLFRS-9) හී සඳහන් වන “සංශෝධිත ක්රමය” අනුගමනය කරමින් පොලී ආදායමට එරෙහිව රුපියල් බිලියන 3.1 ක සංශෝධිත අලාභයක් සහනදායී ණය (Debt Moratorium ) අදියර I යටතේ වාර්තා කරන ලදී.
ශුද්ධ පොලී ආදායම පෙර වර්ෂයේ වාර්තා වූ රුපියල් බිලියන 41.6 සිට 18.6 % කින් පහත වැටී 2020 වර්ෂයේ දී රුපියල් බිලියන 33.8 ක් ලෙස වාර්තා විය. පැවති අඩු පොලී අනුපාතිකයන් හා සහනදායී ණය අදියර I යටතේ අයකල සහන පොලී අනුපාතිකයන් මේ සඳහා හේතුවිය. වර්ෂය පුරාවටම, ශුද්ධ පොලී අනුපාතිකය කෙරෙහි බලපාන සියලුම විචල්යයන් විචක්ෂණශීලීව කළමනාකරණය කරමින් සහ නිරත්තර සුපරීක්ෂණයේ යෙදෙමින් මනාව පරිපාලනය කිරීමට බංකුව අඛණ්ඩව කටයුතු කරන ලදී.
අරමුදල් මත පදනම් නොවන ආදායම (NFBI)
සම්පත් බැංකුව 2020 දී ශුද්ධ ගාස්තු සහ කොමිස් ආදායම රුපියල් බිලියන 8.5 ක් ලෙස වාර්තා කළ අතර එය පෙර වර්ෂයට සාපේක්ෂව 15.7% ක අඩුවීමකි. Covid -19 පැතිරීම වැළක්වීමේ අරමුණින්, මාස 02 ක් දිවයින පුරා ඇඳීරිනීතිය පැනවීම මෙන්ම ප්රාදේශීය වශයෙන් සංචරණය සීමා කිරීම, ගාස්තු පදනම් කරගත් ආදායම කෙරෙහි අහිතකර ලෙස බලපාන ලදී. අවම ආර්ථික ක්රියාකාරකම් සහ සීමිත ව්යාපාර මෙහෙයුම් කටයුතු නිසා වර්ෂය තුල බැංකුව විසින් සිදුකරන ලද ගාස්තු පදනම් කරගත් ගණුදෙනු පරිමාවට සැලකිය යුතු බලපෑමක් ඇති කරන ලදී. තවද, Covid -19 වසංගතය හේතුවෙන් ගණුදෙනුකරුවන් මුහුණ දී ඇති දුෂ්කරතා සැලකිල්ලට ගනිමින් බැංකුව විසින් ගාස්තු අත්හිටුවීම හෝ ආපසු ගෙවීම බැංකුවේ ගාස්තු පදනම් කරගත් ආදායමට සෘණාත්මක ලෙස බලපා ඇත.
කෙසේවුවත්, ධනාත්මක කරුණක් ලෙස, විද්යුත් මාර්ග ආශ්රිත ගාස්තු සහ ඩිජිටල් නිෂ්පාදන හරහා ජනනය වන ගාස්තු 2020 දී ශක්තිමත් වර්ධනයක් වාර්තා කළ අතර, ගණුදෙනුකරුවන්ගෙන් බහුතරයක් ඇඳීරිනීති සමය තුල හා ඉන් පසුව මෙම නිෂ්පාදන භාවිතය ඉහළ යාම වීම ඊට හේතු විය. වෙළඳ ආශ්රීත ක්රියාකාරකම් අඩු වුවද, වෙළඳ ආශ්රීත කොමිස් ආදායම සුළු වර්ධනයක් වාර්තා කරන ලදී. දුටුවන ණයවර ලිපි, කාලීන ණයවර ලිපි බවට පරිවර්තනය කිරීමේ රාජ්ය නියාමනයන් මෙම වර්ධනයට දායක වී ඇත. මේ අතර පැවති සීමිත ව්යාපාරික අවස්ථා ඉහළ නැංවීම සඳහා ගත් විශේෂිත උපායමාර්ග, කොමිස් ආදායමේ වර්ධනයට හේතු වී ඇත.
ශුද්ධ අනෙකුත් මෙහෙයුම් ආදායම 2020 දී 179.2% ක සැලකිය යුතු වර්ධනයක් වාර්තා කරන ලදී. ඒ සඳහා මූලික වශයෙන් හේතු වූයේ ඉහළ උපලබ්ධි වූ විනිමය ආදායමක් ඉපයීම හා විදේශ විනිමය සංචිත ප්රත්යාගණන ලාභය වේ. ඇමරිකන් ඩොලරයට සාපේක්ෂව ශ්රී ලංකා රුපියල 2.2 % කින් අවප්රමාණය වූ අතර, එය විනිමය ආදායම සැලකිය යුතු ලෙස ඉහළ යාමට හේතු වී ඇත. අනෙක් අතට, ඉදිරි විනිමය ගිවිසුම් ප්රත්යාගණන අලාභ වලට ද මෙම කරුණම මුලික වු අතර, එය පෙර වර්ෂයට සාපේක්ෂව 98.9% කින් ශුද්ධ වෙළඳලාභය පහත වැටීමට හේතුවිය. එබැවින්, 2019 දී වාර්තා වූ රුපියල් බිලියන 1.2 ට සාපේක්ෂව 2020 දී ශුද්ධ අනෙකුත් මෙහෙයුම් ආදායම් රුපියල් බිලියන 3.5 දක්වා වර්ධනය වූ අතර, 2019 දී වාර්තා වූ රුපියල් බිලියන 2.2 ට සාපේක්ෂව 2020 දී ශුද්ධ වෙළඳ ලාභ රුපියල් මිලියන 24.8 දක්වා අඩු වී ඇත. මේ අතර, මුළු විනිමය ආදායම පෙර වර්ෂයට සාපේක්ෂව සමාලෝචනයට භාජනය වූ වර්ෂය තුල රුපියල් මිලියන 1 කින් පහත වැටී ඇත.
තවද, මුල්ය වත්කම් නැවත හඳුනා ගැනිමෙන් ලද ශුද්ධ ලාභය 2020 දී රුපියල් මිලියන 423.8 ක් වූ අතර එය 2019 දී වාර්තා වූ රුපියල් මිලියන 113.7 ට සාපේක්ෂව 272.8% වාර්ෂික වර්ධනයකි.
අපහායන අයකිරීම්
මූල්ය ප්රකාශනවල ප්රමාණවත් පරිදි ප්රතිපාදන හඳුනාගෙන ඇති බවට තහවුරු කර ගැනීම සඳහා බැංකුව සිය අත්තිකාරම් කළඹෙහි ගුණාත්මක බව අඛණ්ඩව තක්සේරු කරන ලදී. සමාලෝචනයට භාජනය වූ වර්ෂයේ දී, ගණුදෙනුකරුවන් ණය අයකිරීම පමාකිරීමේ ක්රමවේදය (Debt Moratorium) යටතට අයත් වුවද, තනි තනිව හඳුනාගත් ණයවල ණය ගුණාත්මකභාවය ඇගයීමට ලක්කරන ලද අතර ඒ සඳහා ප්රමාණවත් පරිදි ප්රතිපාදන සපයා ඇත. 2020 වර්ෂය පුරා පැවැති දුර්වල ආර්ථික තත්ත්වයන් හි බලපෑම ග්රහණය කර ගැනීම සඳහා සාමූහික අපහායන කාණ්ඩය යටතේ ද ප්රමාණවත් පරිදි ප්රතිපාදන සිදුකර ඇත. එපමණක් නොව, සමස්ත අත්තිකාරම් කළඹේ මන්දගාමී හැසිරීම, 2020 වර්ෂය තුලදී දිර්ඝ කරන ලද ණය අය කිරීම පමා කිරීමේ ක්රමවේදයන් සහ 2021 මාර්තු මාසයේ දී ණය අයකිරීම පමා කිරීමේ ක්රමවේදය (අදියර II) අවසන් වීමෙන් ඇතිවිය හැකි බලපෑම සැලකිල්ලට ගනිමින් 2020 වර්ෂය සඳහා ප්රමාණාත්මක අපහායන ප්රතිපාදන සිදුකර ඇත. මීට අමතරව, අවදානම් සහිත කර්මාන්තවල ක්රියාත්මක වන ගණුදෙනුකරුවන් 1 වන අදියර සිට 2 වන අදියර දක්වා විචක්ෂණශීලී පදනමකින් පහත හෙලන ලද අතර එමගින් ඉදිරියේදි ඇති විය හැකි ණය අවදානම් සැලකිල්ලට ගනිමින් සැලකිය යුතු ප්රතිපාදනයන් වෙන්කර ඇත. අපේක්ෂිත ණය අලාභ ගණනය කිරීමේදී සාර්ව ආර්ථිකයේ ඇති විය හැකි අහිතකරම තත්ත්වයන් උදෙසා සම්භාවිතා අගයන් වැඩිකරමින් තවදුරටත් ප්රතිපාදන සිදු කරන ලදී. සම්පත් බැංකුව විසින් ගනු ලැබු මෙම විචක්ෂණශීලී ක්රියාමාර්ග හේතුවෙන්, 2020 වර්ෂයේ දී පළමු හා දෙවන අදියර සඳහා වන ණය ප්රතිපාදන 2019 ට සාපේක්ෂව 15.8% කින් ඉහළ ගොස් ඇත.
2019 වර්ෂය තුල තුන්වන අදියර යටතේ ණය ( රුපියල් බිලියන 10.7 ) සැලකිය යුතු ලෙස වර්ධනය වීම හේතුවෙන්, එම වර්ෂය සඳහා 03 වන අදියර යටතේ ණය වලට එරෙහිව බැංකුවට ඉහළ අපහායන වෙන් කිරීමක් සිදුකල යුතු විය. කෙසේ වුවත්, සමාලෝචනයට භාජනය වූ වර්ෂය තුල තුන්වන අදියර යටතේ ණය වර්ධනය රුපියල් බිලියන 06 ක් පමණක් වීම හේතුවෙන්, 2019 වර්ෂයේ සිදු වූ ලෙස, 2020 වර්ෂයේදී තුන්වන අදියර ණය සඳහා ඉහළ අපහායන වෙන් කිරීමක් අවශ්ය නොවීය. එහි ප්රතිඵලයක් ලෙස, 2020 වර්ෂයේ තුන්වන අදියර යටතේ අපහායන අයකිරීම් පෙර වර්ෂයට සාපේක්ෂව 33.1% කින් අඩු වී ඇත.
තවද, රටේ ස්වෛරීත්වය ණය ශ්රේණිගත කිරීම පහත හෙලීම හේතුවෙන් ශ්රී ලංකා සංවර්ධන බැඳුම්කර (SLDB) සහ ශ්රී ලංකා ජාත්යන්තර ස්වෛරී බැඳුම්කර (SLISB) සඳහා වූ ආයෝජන වලට එරෙහිව අපහායන අයකිරීම් සැලකිය යුතු ලෙස වැඩි වී ඇත.
මෙහෙයුම් වියදම්
2019 වර්ෂයේ රුපියල් බිලියන 20.4 ක් ලෙස වාර්තා වූ මෙහෙයුම් වියදම් 1.3% ක වාර්ෂික පහත වැටීමක් පෙන්නුම් කරමින් සලකා බලන කාලපරිච්ජේදය තුල රුපියල් බිලියන 20.1 ක් දක්වා පහත වැටී ඇත. අභියෝගාත්මක සාර්ව ආර්ථික තත්ත්වයන්ට මුහුණදීම සඳහා බැංකුව විසින් ක්රියාත්මක කළ පිරිවැය කළමනාකරණ උපායමාර්ග, පිරිවැය අඩු කිරීමට දායක වී ඇත.
එසේ වුවද, 2019 වර්ෂයේ වාර්තා කල 36.9% සිට බැංකුවේ ආදායම් පිරිවැය අනුපාතය (මුල්ය සේවාවන් මත වූ එකතුකල අගය මත බදු ඇතුලත් නොවූ ) 2020 වර්ෂය තුල 43.5% දක්වා වර්ධනයක් සිදු වී ඇත. මෙම 1.3% ක් වන මුළු මෙහෙයුම් වියදම් පහත වැටීම ඉක්මවා ගිය මුළු මෙහෙයුම් ආදායමේ 16.2% ක පහත වැටීම මෙම වර්ධනයට හේතු පාදක විය.
ව්යාපාර සහ අයෝජන වර්ධනය
මෙම වර්ෂයේ සම්පත් බැංකුවේ සමස්ත වත්කම් පදනම වර්ධනය කෙරෙහි ණය සහ අත්තිකාරම් තුලින් ප්රධාන දායකත්වයක් දක්නට නොලැබුන අතර මීට හේතු වූයේ වර්ෂය පුරාවටම පැවති පෞද්ගලික අංශයේ මන්දගාමී ණය ඉල්ලුම සහ වෙළඳපොල තුල පවත්නා ඉහළ ණය අවදානම හේතුකොට ගෙන බැංකුව විසින් තෝරාගත් ණය ලබාදීමේ ප්රවේශයක් අනුගමනය කිරීම වේ. එහි ප්රතිඵලයක් ලෙස, 2019 දෙසැම්බර් 31 දිනට රුපියල් බිලියන 689.4 ක් වූ බැංකුවේ ශුද්ධ ණය 2020 දෙසැම්බර් 31 දිනට 4.5% ක ආන්තික වර්ධනයක් වාර්තා කරමින් 2020 දෙසැම්බර් 31 දිනට රුපියල් බිලියන 720.2 දක්වා වර්ධනය වී ඇත. මෙම තත්වය යටතේ භාණ්ඩාගාර බිල්පත්, භාණ්ඩාගාර බැඳුම්කර, සංවර්ධන බැඳුම්කර සහ ශ්රී ලංකා ජාත්යන්තර ස්වෛරී බැඳුම්කර යනාදියෙන් සමන්විත ණය සහ වෙනත් උපකරණ සඳහා බැංකුවේ අරමුදල් යෙදවීම වඩාත් ආකර්ශනීය ආයෝජන අවස්ථාවක් බවට පත් විය. මේ අනුව, සමාලෝචනයට භාජනය වූ වර්ෂය තුල ණය සහ වෙනත් උපකරණ රුපියල් බිලියන 118.8 ක (76%) සැලකිය යුතු වර්ධනයක් වාර්තා කරන ලදී.
සම්පත් බැංකුවේ සමස්ත තැන්පතු පදනම 2019 දෙසැම්බර් 31 දිනට වාර්තා වූ රුපියල් බිලියන 718.3 ට සාපේක්ෂව රුපියල් බිලියන 168.6 කින් (23.5%) වර්ධනය වී, 2020 දෙසැම්බර් 31 දිනට රුපියල් බිලියන 886.9 ලෙස වාර්තා විය. මෙම වර්ධනයට ප්රධාන වශයෙන් හේතු වී ඇත්තේ ජංගම හා ඉතිරිකිරීමේ ගිණුම් (CASA) වේ. බැංකුවේ ජංගම ඉතුරුම් ගිණුම් අනුපාතය (CASA) පදනම් ලකුණ 410 කින් (basis points) වර්ධනය වී වාර්තා කරන කාලපරිච්ජේදය අවසානයට 39.3% ක් ලෙස වාර්තා වූ අතර එම අනුපාතය පෙර වර්ෂය අවසානයට වාර්තා වූයේ 35.2% ක් ලෙසය. වසර පුරා අවම පොලී අනුපාතිකයන් පැවතුණ ද, බැංකුවේ කාලීන තැන්පතු කළඹ ද 2020 දී 15.8% කින් වර්ධනය වී ඇත.
කාර්යසාධන අනුපාත
බැංකුවේ කාර්යසාධනය සමඟ සෘජු සහසම්බන්ධයක් ඇති සාමාන්ය ස්කන්ධ මත ඉපැයීමේ අනුපාතය (ROE) (බදු පසු) 2019 දෙසැම්බර් 31 දිනට පැවැති 11.78% සිට 2020 දෙසැම්බර් 31 දිනට 7.58% ක් දක්වා අඩු වී ඇත. තවද 2019 දෙසැම්බර් 31 දිනට 1.66% ක් වූ බදු අඩු කිරීමට පෙර සාමාන්ය වත්කම් මත ඉපැයුම් අනුපාතය (ROA), 2020 දෙසැම්බර් 31 දින වන විට 1.09% ක් දක්වා පහත වැටී ඇත.
ප්රාග්ධන ප්රමාණත්මතාව සහ ද්රවශීලතාවය
2020 වර්ෂයේදී බැංකුව ඉහළ අලාභ අවශෝෂණ ධාරිතාවයකින් සහ අඩුතෝලනයකින් යුතුව මැනවින් ප්රාග්ධනීකරණය කර පැවති අතර සියලු ප්රාග්ධන නිර්නායකයන් ශ්රී ලංකා මහ බැංකුවේ අවම සීමාවන්ට ඉහළින් පැවතිණි. 2020 දෙසැම්බර් 31 දිනට බැංකුවේ පළමු පෙළ සාමාන්ය ස්කන්ධ අනුපාතය, පළමු පෙළ ප්රාග්ධන සහ මුළු ප්රාග්ධන අනුපාත පිළිවෙලින් 13.44% ,13.44% සහ 16.41% ක් වූ අතර එම අනුපාත බාසල් III අවම ප්රාග්ධන අවශ්යතාවයන්ට වඩා ඉහළින් පැවතුණි. තවද, 6.94% ක් වූ තෝලන අනුපාතය ද අවම නියාමන සීමාව වූ 3% ට වඩා ඉහළින් පැවතුණි.
දේශීය බැංකු ඒකකය සහ අක්වෙරළ බැංකු ඒකකය සඳහා වන ව්යවස්ථාපිත ද්රවශීල වත්කම් අනුපාතය (SLAR) මෙම වසර පුරාවට අවම නියාමන අවශ්යතාවය වූ 20% වඩා ඉහළින් පැවතුණ අතර 2020 දෙසැම්බර් 31 දිනට පිළිවෙලින් 34.98% සහ 37.60% ලෙසට වාර්තා වී ඇත.
කොටස් ලාභාංශ සහ කොටස් විභජනය
2020 දෙසැම්බර් 31 දිනෙන් අවසන් වූ මුල්ය වර්ෂය සඳහා අධ්යක්ෂවරුන් විසින් කොටසකට රුපියල් 8.25 ක අවසාන මුදල් ලාභාංශයක් නිර්දේශ කර ඇත. 2021 පෙබරවාරි 15 දිනට නිකුත් කර ඇති කොටස් සංඛ්යාව වන 381,457,985 මත පදනම්ව මෙම ලාභංශය ගණනය කර ඇත. එම ලාභාංශ සඳහා 2021 මාර්තු 30 දින පැවැත්වීමට නියමිත මහා සභා රැස්වීමේ දී කොටස් හිමියන්ගේ අනුමැතිය ලබා ගැනීමට නියමිතය.
කෙසේ වුවත්, 2021 මාර්තු 17 දින පැවැත්වීමට නියමිත අතිවිශේෂ මහා සභා රුස්වීමේදී 01:03 අනුපාතයට යෝජිත කොටස් විභජනය සඳහා වූ යෝජනාව කොටස්හිමියන් විසින් අනුමත කරන්නේ නම්, අවසාන මුදල් ලාභාංශය සඳහා පදනම වනුයේ වැඩි වූ කොටස් සංඛ්යාව වන කොටස් 1,144,373,955 වේ. ඒ අනුව සෑම කොටසකටම රුපියල් 2.75 ක මුදල් ලාභාංශයක් හිමි වේ.
ණයකර නිකුතුව 2021
රුපියල් 5,000,000,000 ක මුදලක් සපයා ගැනීමට පුර්ව නිශ්චිත අවස්ථාවකදී, ශක්යතා නොවන පරිවර්තනයක් සහිත බාසල් III අනුකූල දෙවන පෙළ, ලැයිස්තුගත, ශ්රේණිගත, සුරැකුම් රහිත, ද්විතියීක, අවුරුදු 7 කින් (2021/2028) නිදහස් කළ හැකි නාමික අගය රුපියල් 100 ක් වූ ණයකර 50,000,000 ක් නිකුත් කිරීමට බැංකුවේ අධ්යක්ෂ මණ්ඩලය තීරණය කරන ලදී. මෙම ආරම්භක නිකුතුවේ දී සැපයුමට වඩා ඉහළ ඉල්ලුමක් ඇති වුව හොත් එම ණයකර නිකුතුව අතිරේක ණයකර 10,000,000 දක්වා වැඩි කිරීමේ විකල්පය සහිත වන අතර බැංකුවේ අභිමතය පරිදී එමගින් තවත් රුපියල් 1,000,000,000 සපයා ගැනීමට හැකිවනු ඇත. ඉහත ණයකර නිකුතුව අතිවිශේෂ මහා රැස්විමේ දී කොටස් හිමියන්ගේ අනුමැතියට යටත්ය.
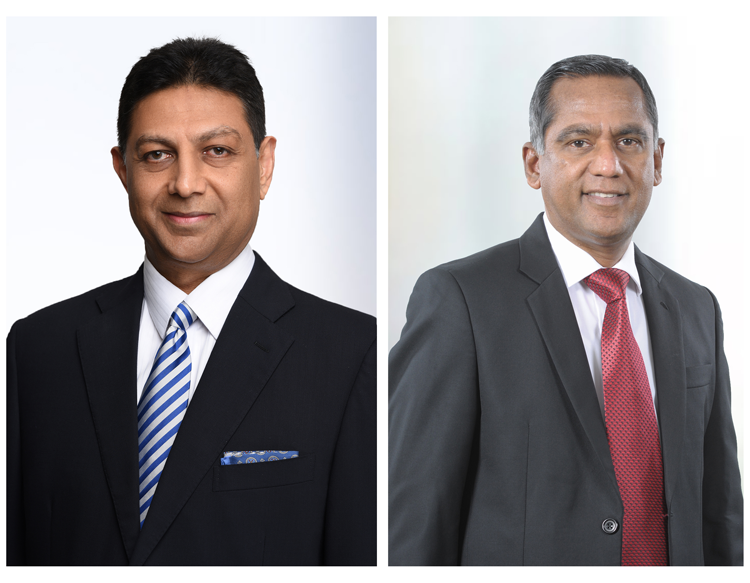
ඡායාරූප විස්තරය - සම්පත් බැංකු පී එල් සී හි සභාපති හර්ෂ අමරසේකර මහතා (වම් පස) සහ සම්පත් බැංකු පී එල් සී හි කළමනාකාර අධ්යක්ෂ නන්ද ප්රනාන්දු මහතා
Video Story