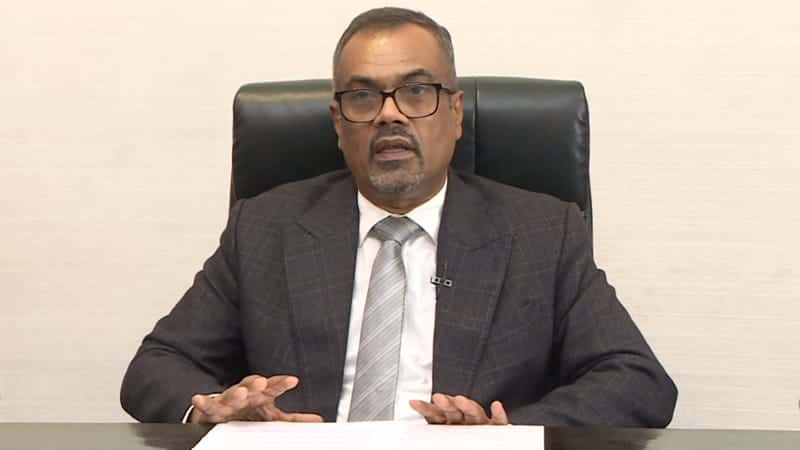

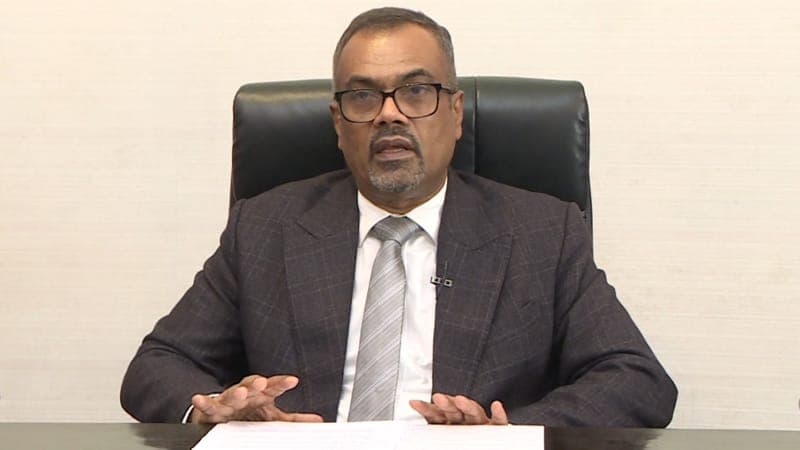
රජයේ අත්යවශ්ය සේවා පවත්වාගෙන යාම, අධ්යාපනය, සෞඛ්යය, සංවර්ධනය සහ යටිතල පහසුකම් සැපයීම සඳහා අවශ්ය ආදායම සපයා ගැනීමේ ප්රධාන මූලාශ්රය බදු ආදායම බවත්, වත්මන් රජය සිදුකර ඇත්තේ අනවශ්ය ලෙස ජනතාව මත බදු පැටවීමක් නොව පැවැති බදු ව්යුහයේ දුර්වලතා නිවැරදි කරමින් එය වඩාත් සාධාරණ හා විධිමත් කිරීමක් බවත් කම්කරු අමාත්ය හා මුදල් හා ක්රමසම්පාදන නියෝජ්ය අමාත්ය ආචාර්ය අනිල් ජයන්ත මහතා පවසයි.
පසුගිය වසර දෙක තුළ බදු අයකිරීමේ කාර්යක්ෂමතාව, බදු පරිපාලනය සහ බදු ගෙවීම සඳහා ජනතාවගේ පෙළඹවීම ඉහළ නැංවීමට රජය පියවර ගෙන ඇති බවත්, එහි ප්රතිඵලයක් ලෙස බදු පදනම පුළුල් වී 2025 වර්ෂය සඳහා අපේක්ෂා කළ ප්රමාණයටත් වඩා වැඩි බදු ආදායමක් රැස්කර ගැනීමට හැකි වූ බවත් ඒ මහතා සඳහන් කළේය.
සමාජ මාධ්ය ඔස්සේ රජය විවිධ බදු අත්තනෝමතික ලෙස ඉහළ නංවා ඇති බවට ප්රචාරය වන අදහස් සාවද්ය මතයන් බවත්, ජනාධිපතිවරයා විසින් ප්රකාශ කළ පරිදි වත්මන් ආණ්ඩුව විසින් ජනතාව මත අතිරේක බදු බරක් පැටවීම සිදුනොකළ බවත් පෙන්වා දුන් අමාත්යවරයා, ඒ සම්බන්ධයෙන් විශේෂ පැහැදිලි කිරීමක් ඊයේ (04) දින සිදුකරන ලදි.
1. මත්පැන්, සිගරට් සහ දුම්කොළ නිෂ්පාදන සඳහා 6%ක බදු වැඩිවීමක් අලුතෙන් සිදුකළාද?
2025 ජනවාරි මාසයේදී තෝරාගත් භාණ්ඩ සඳහා 6%ක නිෂ්පාදන බදු වැඩිවීමක් සිදුකිරීම අලුතින් බදු පැනවීමක් නොව, උද්ධමනයට අනුව බදු අනුපාත සකස් කිරීම සඳහා කලින් සිට පැවැති 'Indexation' ක්රමවේදයට අනුව සිදුකළ ගැලපීමක් බව අමාත්යවරයා සඳහන් කරයි
මත්පැන්, සිගරට්, දුම්කොළ සහ ඉලෙක්ට්රොනික භාණ්ඩ වැනි තෝරාගත් භාණ්ඩ සඳහා අදාළ ක්රමවේදය යටතේ පෙර වසරේ සාමාන්ය උද්ධමනයට අමතරව 4%ක් එකතු කර බදු සංශෝධනය කරන බව ඔහු පැහැදිලි කළේය.
2024 වසරේදී පැවැති උද්ධමන තත්ත්වය අනුව එම ක්රමවේදය යටතේ 2025 ජනවාරි මාසයේදී 6%ක ගැලපීමක් සිදුකර ඇති බවත්, ඊට පෙර 2024 වසරේදී රනිල් වික්රමසිංහ පාලන සමයේදී ද මෙම ක්රමවේදය යටතේ 14%ක බදු වැඩිවීමක් සිදුකර තිබූ බවත් ඔහු පෙන්වා දුන්නේය.
එම කරුණ නොසලකා හරිමින් වත්මන් රජය අලුතින් බදු පැනවූ බවට චෝදනා කිරීම තොරතුරු විකෘති කිරීමක් බවද ඔහු පැවසීය.
එමෙන්ම 2026 වසරේදී දිත්වා සුළි කුණාටුවෙන් ඇති වූ බලපෑම සහ අතිරේක ආර්ථික කම්පනය සැලකිල්ලට ගනිමින් එම බදු සංශෝධන සූත්රයේ පවතින නම්යශීලී අවකාශය භාවිත කර බදු ගැලපීම (ඉහළ දැමීම) සිදු නොකිරීමට රජය තීරණය කළ බවද ඔහු සඳහන් කළේය.
2. විදුලි වාහන සඳහා තීරුබදු වැඩි කිරීම
විදුලි වාහන සඳහා තීරුබදු වැඩි කළ බවට එල්ල වන චෝදනාව සම්බන්ධයෙන් අදහස් දක්වමින් අමාත්යවරයා පැවසුවේ, එය අතිරේක බද්දක් පැනවීමක් නොව පැවැති බදු ව්යුහය තුළ සිදුකළ ප්රතිසංස්කරණයක කොටසක් බවයි.
බදු අයකිරීමේ මූලධර්මවල සාධාරණත්වය ආරක්ෂා කිරීම, බදු ව්යුහයේ පැවැති අඩුපාඩු නිවැරදි කිරීම සහ බදු ආදායම් අහිමිවීම් අවම කිරීම එම සංශෝධනවල අරමුණ වූ බවද ඔහු පැවසීය.
3. පෞද්ගලික වාහන ආනයනය සඳහා 50%ක අධිභාරයක් පැනවීම
මැදපෙරදිග යුදමය තත්ත්වය හේතුවෙන් විදේශ විනිමය වෙළෙඳපොළට එල්ල වූ පීඩනය සහ ඩොලරයට ඇති වූ ඉල්ලුම ඉහළ යාම හමුවේ ආනයන වියදම පාලනය කිරීමේ අවශ්යතාව මතුවූ බව ඒ මහතා සඳහන් කළේය.
එවැනි තත්ත්වයක් යටතේ සියලු ආනයන සීමා කිරීම වෙනුවට පෞද්ගලික වාහන ආනයනය සඳහා තීරුබදු මත 50%ක අධිභාරයක් පැනවීමට තීරණය කළේ කෙටි කාලීනව විදේශ විනිමය පිටතට ගලායාම පාලනය කිරීමේ උපකරණයක් ලෙසය.
එම තීරණයේ අරමුණ බදු ආදායම් වැඩිකර ගැනීම නොව, රටේ විදේශ විනිමය සංචිත ආරක්ෂා කරගනිමින් ආර්ථික කටයුතු අඩපණ වීම සහ අත්යවශ්ය භාණ්ඩ හිඟයක් ඇතිවීම වළක්වා ගැනීම බවද ඔහු අවධාරණය කළේය.
4. පොලී ආදායම මත රඳවා ගැනීමේ බද්ද (Withholding Tax) 5% සිට 10% දක්වා වැඩි කිරීම
පොලී ආදායම මත අය කරන රඳවා ගැනීමේ බද්ද 5% සිට 10% දක්වා ඉහළ නැංවීම සම්බන්ධයෙන් පවතින විවේචනවලට පිළිතුරු දෙමින් අමාත්යවරයා පැවසුවේ, එම සංශෝධනයෙන් බදු ගෙවීමට යටත් නොවන පුද්ගලයන්ට විශාල සහනයක් සැලසී ඇති බවයි.
පෙර පැවැති ක්රමවේදය යටතේ බදු ගෙවීමට යටත් නොවන පුද්ගලයන්ගෙන් පවා ඔවුන්ගේ පොලී ආදායමෙන් 5%ක් අඩු කරගත් බවත්, එම මුදල නැවත ලබාගැනීමේ ක්රියාවලියට බොහෝ දෙනා යොමු නොවූ බැවින් එය අසාධාරණ තත්ත්වයක් නිර්මාණය කළ බවත් ඔහු පෙන්වා දුන්නේය.
නව ක්රමවේදය යටතේ බදු ගෙවීමට යටත් නොවන බවට අවශ්ය ප්රකාශයක් හෝ දිවුරුම් ප්රකාශයක් ඉදිරිපත් කිරීමෙන් එවැනි පුද්ගලයන්ට බද්දෙන් නිදහස් විය හැකි බව ඔහු පැවසීය.
එමෙන්ම බදු ගෙවීමට යටත් පුද්ගලයන්ගෙන් ප්රභවයේදී 10%ක් අය කළද, වාර්ෂික බදු වගකීම ගණනය කර අවසන් කිරීමේදී එම මුදල අඩුකර ගැනීමට හැකි බැවින් ප්රභවයේදී අඩු කරන ප්රතිශතය වෙනස් වීමෙන් පමණක් අවසාන බදු බර ඉහළ නොයන බවද ඔහු පැහැදිලි කළේය.
5. මත්පැන් හා දුම්කොළ සමාගම්වල බදු අනුපාතය 40% සිට 45% දක්වා ඉහළ නැංවීම
මත්පැන් සහ දුම්කොළ ආශ්රිත සමාගම්වල ලාභ මත අය කරන බදු අනුපාතය 40% සිට 45% දක්වා ඉහළ නැංවීම පිළිබඳව අදහස් දක්වමින් නියෝජ්ය අමාත්යවරයා සඳහන් කළේ, එම කර්මාන්තවලට සාපේක්ෂව වැඩි ලාභ උපයා ගැනීමේ හැකියාවක් පවතින බැවින් එම ක්ෂේත්රවලින් වැඩි බදු ආදායමක් ලබාගැනීමට කටයුතු කළ බවයි.
ලෝකයේද 'Sin Industries' ලෙස හඳුන්වන මෙවැනි කර්මාන්තවලින් සාධාරණ ලෙස වැඩි බදු ආදායමක් ලබාගැනීම සිදුකළත් සාමාන්ය ජනතාව මත අනවශ්ය බදු බරක් පැටවීම මෙහිදී සිදු නොවු බව ඔහු පෙන්වා දුන්නේය.
6. සේවා අපනයනය සඳහා බදු පැනවීම
සේවා අපනයනය කරන පුද්ගලයන් සහ සමාගම් ආදායම් බද්දට යටත් කිරීම සම්බන්ධයෙන් පවතින විවේචනවලට පිළිතුරු දෙමින් නියෝජ්ය අමාත්යවරයා පැවසුවේ, පෙර පැවැති බදු නීතිවල නිදහස් කිරීම් සහ අර්ථකථන හේතුවෙන් සේවා අපනයනය කරන ඇතැම් පාර්ශ්ව බදු ගෙවීමෙන් නිදහස් වී තිබූ බවයි.
භාණ්ඩ අපනයනය කරන්නන් සහ මෙරට තුළ සේවා සපයන්නන් බදු ගෙවන අතර සේවා අපනයනය කරන්නන්ට පමණක් බදු සහනයක් හිමිවීම බදු ක්රමයේ අසමානතාවක් නිර්මාණය කර තිබූ බව ඔහු සඳහන් කළේය.
එම අසමානතාව නිවැරදි කිරීම සඳහා සේවා අපනයනය කරන්නන් ද බදු ව්යුහයට ඇතුළත් කර ඇති නමුත්, පසුගිය ආණ්ඩුව විසින් යෝජනා කර තිබූ 30%ක බදු අනුපාතය වෙනුවට සමාගම් සඳහා 15%ක අනුපාතයක් හඳුන්වා දී ඇති බව ඔහු පැහැදිලි කළේය.තනි පුද්ගලයන් සම්බන්ධයෙන් ද සේවා අපනයනයෙන් ලැබෙන ආදායම සඳහා උපරිම බදු අනුපාතය 15%ක් ලෙස සීමා කර ඇති බවත්, එසේ නොවූයේ නම් අදාළ ආදායම් බදු සීමාවන් අනුව 36% දක්වා බදු අයවීමේ හැකියාව පැවති බවත් ඔහු පෙන්වා දුන්නේය.
ඒ අනුව මෙහි සිදුව ඇත්තේ බදු වැඩි කිරීමක් නොව, පැවැති විකෘතියක් නිවැරදි කරන අතරම අදාළ පාර්ශ්වයන්ට සහනදායී බදු අනුපාතයක් හඳුන්වාදීම බවද ඔහු පැවසීය.
7. ඩිජිටල් වේදිකා ඔස්සේ සපයන සේවා සඳහා වැට් බදු අය කිරීම
ඩිජිටල් සේවා සඳහා වැට් බදු පැනවීමක් සිදුකර ඇති බවට පළවන අදහස් සම්බන්ධයෙන් පැහැදිලි කළ නියෝජ්ය අමාත්යවරයා සඳහන් කළේ, මෙහි අරමුණ ඩිජිටල් තාක්ෂණයට විශේෂ බද්දක් පැනවීම නොව, ඩිජිටල් වේදිකා භාවිතයෙන් සේවා සපයන පාර්ශ්වයන් ද වැට් බදු ක්රමයට ඇතුළත් කිරීම බවයි.
උදාහරණයක් ලෙස ප්රවාහන සේවා සහ ආහාර බෙදාහැරීමේ සේවා ඩිජිටල් යෙදුම් හරහා ලබාදෙන සමාගම් පෙන්වා දුන් ඒ මහතා, එම සමාගම් සපයන්නේ ප්රවාහන හෝ ආහාර බෙදාහැරීමේ සේවාවක් බවත්, එවැනි සේවා සාම්ප්රදායික ක්රමයට සපයන අනෙකුත් ව්යාපාර වැට් බදු ගෙවන බවත් පැවසීය.
එම සේවා ඩිජිටල් වේදිකාවක් හරහා සැපයීම නිසා පමණක් බදු ක්රමයෙන් බැහැරවීමට ඉඩ නොදිය යුතු බැවින්, සියලු සේවා සපයන්නන් අතර සමාන බදු පදනමක් ඇති කිරීම සඳහා මෙම සංශෝධනය සිදුකළ බව ඔහු පැහැදිලි කළේය.
8. මූල්ය සේවා මත වැට් බද්ද 20.5%ක් බවට පත් කිරීම
මූල්ය සේවා මත වැට් බද්ද 20.5% දක්වා ඉහළ නංවා ඇති බවට පළවන වාර්තා සම්බන්ධයෙන් අදහස් දක්වමින් නියෝජ්ය අමාත්යවරයා පැවසුවේ, මෙහිදී සිදුකර ඇත්තේ නව බදු බරක් ඇති කිරීමක් නොව බදු ගණනය කිරීමේ සහ එකතු කිරීමේ ක්රියාවලිය සරල කිරීමක් බවයි.
මූල්ය සේවා සඳහා මීට පෙර 18%ක වැට් බද්දක් සහ 2.5%ක සමාජ ආරක්ෂණ දායකත්ව බද්දක් වෙන වෙනම එකතු කර තිබූ බවත්, බදු දෙකම එකම පදනමක් මත ගණනය කළද ඒවා සඳහා ලේඛන සහ ක්රමවේද දෙකක් පවත්වාගෙන යාමට සිදුව තිබූ බවත් ඔහු පෙන්වා දුන්නේය.
එම ක්රියාවලිය සරල කිරීම සඳහා බදු දෙකෙහි එකතුව වන 20.5%ක අනුපාතය එක් ස්ථානයකදී අයකර ගැනීමට කටයුතු කර ඇති බවද ඔහු පැහැදිලි කළේය.
අවසාන වශයෙන් නියෝජ්ය අමාත්යවරයා සඳහන් කළේ බදු අනුපාතයක වෙනස්වීමක් පමණක් සැලකිල්ලට ගෙන බදු බර පිළිබඳ නිගමනයකට එළඹිය නොහැකි බවයි. බදු ක්රමයේ සාධාරණත්වය, ප්රතිපත්තිගරුකභාවය, බදු ආදායම් නිසි ලෙස භාවිත කිරීම සහ නාස්තිය, වංචාව හා දූෂණය වැළැක්වීම පිළිබඳව ද අවධානය යොමු කළ යුතු බව ඔහු අවධාරණය කළේය.
මැදපෙරදිග යුදමය තත්ත්වයක් පවතින පසුබිමක පවා ඉන්ධන, පොහොර, ඖෂධ ඇතුළු අත්යවශ්ය ද්රව්ය හිඟයකින් තොරව සපයා ගැනීමට හැකිවී ඇත්තේ රජය ගෙන ඇති ආර්ථික කළමනාකරණ ක්රියාමාර්ග හේතුවෙන් බවද ඔහු පැවසීය.
ජනතාවට අවශ්ය රාජ්ය සේවා සහ සංවර්ධන කටයුතු අඛණ්ඩව පවත්වාගෙන යාම සඳහා සාධාරණ බදු ක්රමයක් හරහා ආදායම් රැස්කර, එම මුදල් වංචාවෙන් හා දූෂණයෙන් තොරව නිසි පරිදි භාවිත කිරීමට රජය කැපවී සිටින බවද නියෝජ්ය අමාත්ය ආචාර්ය අනිල් ජයන්ත මහතා වැඩිදුරටත් අවධාරණය කළේය.