September, 7, 2020
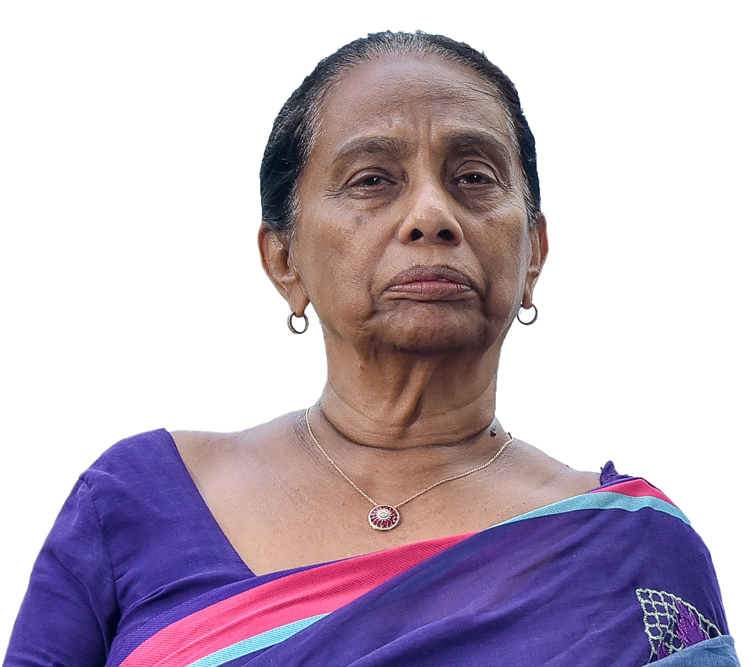
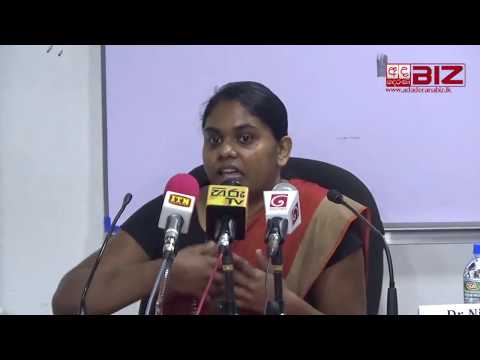
බලපත්රලාභී මුල්ය සමාගම් සංගමයෙහි නීති උපදේශිකා නීතිඥ ශිරන්ති ගුණවර්ධන විසිනි
ශ්රී ලංකාවේ ලියාපදිංචි නොවූ ඇතැම් මුල්ය සමාගම් විසින් සිදු කරන අක්රමිකතා හේතුවෙන් ජනතාව තුළ මුල්ය සංගම් පිළිබඳව වන අපේක්ෂාවන් බිඳ වැටී තිබෙන වටපිටාවක, බලපත්රලාභී මුල්ය සමාගම් රට තුළ පවතින විවිධ අණපනත් යටතේ ක්රියාත්මක වෙමින් මෙරට ජනතාවගේ ආර්ථිකය හා ජීවන තත්ත්වය ඉහළ නැංවීම උදෙසා සැලකිය යුතු කාර්ය භාරයක් ඉටු කරමින් පවතී.
මෙම බලපත්රලාභී මුල්ය සමාගම් ප්රධාන වශයෙන් 2011 අංක 42 දරන මුල්ය ව්යාපාර පනතට අනුකූලව මුල්ය සේවාවන් සම්බන්ධයෙන් අතරමැදි ආයතන වශයෙන් ශ්රී ලංකා මහා බැංකුවේ නියාමනයන්ට යටත් වේ. ඊට අමතරව, මුල්ය කල්බදු පනත, පාරිභෝගික ණය පනත, උකස් පනත, මෝටර් රථ පනත, දේශීය භාර කුවිතාන්සි පනත, ණය අයකර ගැනීමේ විශේෂ විධි විධාන පනත, අපරාධ නඩු විධාන සංශෝධන පනත හා සමාගම් පනත යනාදී පනත් රැසකින්ද ආවරණය වී තිබීම හේතුවෙන් එම සමාගම් මගින් කිසිදු බියකින් සැකයකින් තොරව මුල්ය කටයුතු සිදු කිරීමට ජනතාවට අවස්ථාව පවතී.
මෙරට ජනතාව වෙත විශ්වසනීය මුල්ය සේවාවක් සලසා දීමේ අරමුණින් පෙළ ගැසෙන බලපත්රලාභී මුල්ය සමාගම් ආවරණය වන ප්රධාන පනත වන්නේ, පෙර කී 2011 අංක 42 දරන මුල්ය ව්යාපාර පනතයි. එම පනත මගින් මහ බංකුවේ පාලනයට හා අධීක්ෂණයට එකී සමාගම් නතු කෙරෙන අතර, 1998 අංක 78 දරන මුල්ය සමාගම් පනත එමගින් අහෝසි කර තිබේ. මෙම පනත මගින් මෙරට මුල්ය සමාගම් මගින් සිදු කෙරෙන බලපත්ර ලබා දීමේ ක්රියා පටිපාටි, උපදෙස් රීති සහ මුලික ප්රාග්ධන සංචිත අරමුදල් ආදී ව්යාපාරික ක්රියාකාරකම් නියමනය කෙරේ. එමෙන්ම, 2007 අංක 7 දරන සමාගම් පනත යටතේ බලපත්රලාභී මුල්ය සමාගමක් ලෙස ලියාපදිංචි නොවුණු කිසිදු මුල්ය ආයතනයකට මහජන තැන්පතු භාර ගැනීම මෙම මුල්ය ව්යාපාර පනත මගින් වලක්වා ඇතැයි යන්න මෙහිලා විශේෂයෙන් සඳහන් කළ යුතු වේ. තවද, මෙම පනතෙහි බලතල ප්රකාරව, බැංකු නොවන මුල්ය ආයතන අධීක්ෂණය සඳහා ශ්රී ලංකා මහ බැංකුව මගින් විශේෂයෙන් පත් කළ අධයක්ෂවරයෙකුගේ සහයද හිමි වේ. මුල්ය ව්යාපාර පනතේ 13 හා 14 වගන්ති ප්රකාරව කටයුතු කිරීමට අපොහොසත් වන මුල්ය සමාගම්වල බලපත්ර අහෝසි කිරීමට එම අධ්යක්ෂවරයාට බලය තිබෙන බැවින්, මෙරට බලපත්රලාභී සෑම මුල්ය සමාගමක්ම මුල්ය ව්යාපාර පනතෙහි සියලුම උපදෙස්වලට අනුකූලව කටයුතු කිරීමට බැඳී සිටී.
මෙරට ක්රියාත්මක වන බලපත්රලාභී මුල්ය සමාගම් ආවරණය කෙරෙන තවත් වැදගත් පනතක් වන්නේ මුල්ය කල්බදු පනතයි. 2000 අංක 56 දරන මුල්ය කල්බදු පනත 2005 වසරේදීද, 2007 වසරේදීද යනාදී වශයෙන් අත්යවශ්ය සංශෝධනයන්ට ලක් වෙමින්, ශ්රී ලංකාව තුළ මුල්ය කල්බදු ව්යාපාරයක් පවත්වාගෙන යාම සඳහා මෙම පනත යටතේ බල පත්රයක් හිමි කරගත යුතු වීම අත්යවශ්ය සාධකයක් බවට පත් කර තිබේ.
එහි 32 වගන්තියට අනුව මුල්ය කල්බදු පනත යටතේ බලපත්ර නොමැතිව මුල්ය කල්බදු ව්යාපාරයක් පවත්වාගෙන යාමේ ප්රතිවිපාක පැහැදිලිව පෙන්වා දී තිබෙන අතර, එහි අනිවාර්ය විධි විධාන 4 ක් සඳහන්ය. එනම්, බාධාවකින් තොරව සන්තකයේ තබා ගැනීමේ අයිතිය, සැපයුම් ගිවිසුමක වෙනස්කම් අවසන් කිරීම, බදුකරුගෙන් අයකර ගත හැකි හානි ගණනය කිරීම මෙන්ම, 2005 අංක 24 දරන පනත මගින් සංශෝධනය කරන ලද, බදුකරුගේ අයිතිවාසිකම් පැවරීම හෝ පැවරීම සඳහා පහසුකම් සැපයීම යනාදී විධි විධානයි. පනතේ වගන්ති වල සඳහන් මෙම විධි විධානවලට අනුකූලව කටයුතු නොකරන මුල්ය සමාගම්වලට එරෙහිව, ශ්රී ලංකා මහ බැංකුව විසින් පත්කර ඇති අධ්යක්ෂවරයාට මහාධිකරණය මගින් වරණ නියෝගයක් ලබා ගැනීමේ හැකියාව පවතී.
එමෙන්ම, බලපත්රලාභී මුල්ය සමාගම්වලට මුල්ය ව්යාපාර සිදු කිරීමට මෙන්ම මහජන තැන්පතු භාර ගැනීමට ශ්රී ලංකා මුදල් මණ්ඩලයේ වාර්ෂිකව අලුත් කළ යුතු බලපත්රයක් ලබා ගත යුතු අතර, මුල්ය කල්බදු ව්යාපාර සඳහා වාර්ෂිකව නැවත අලුත් කළ හැකි වෙනම බලපත්රයක් ලබා ගත යුතුය.
තවද, ණය නියෝජිතායතන මගින් ජනතාවට මුල්ය සේවාවන් පිරි නැමීමේදී 1949 අංක 06 දරන උකස් පනත මගින් එම සේවාව ආවරණය කෙරෙන පරිදි සංශෝධන එක් කර තිබේ. 1947 අංක 12 දරන භාර කුවිතාන්සි පනත හා 1990 අංක 14 දරන දේශීය භාර කුවිතාන්සි පනත මුල්ය ව්යාපාර පවත්වාගෙන යාමේදී ආවරණය වන පනත් ද්විත්වයකි. මෙම පනත් මගින් ආවරණිත මුල්ය සමාගම්වලට චංචල දේපොළ සහ කොටස් උකස් කිරීම මෙන්ම අනුබද්ධ ව්යාපාර උකස් කිරීම සම්බන්ධයෙන් බලතල හිමි වේ. එමෙන්ම ණය ආයතන බවට අනුමත මුල්ය සමාගම් විසින් රන් භාණ්ඩ, මෝටර් වාහන වැනි දේපොළ සම්බන්ධ මුල්ය ගනුදෙනු සිදු කළ හැකි අතර, නැවත අය කර ගැනීමේ ක්රියාවලියේදී මෙම පනත් යටතේ ලබා දී ඇති විශේෂ ප්රතිලාභ භුක්ති විඳිය හැකිය.
මෙම පනත් සියල්ලක් මගින්ම මෙරට බලපත්රලාභී ලියාපදිංචි මුල්ය සමාගම් රජය වෙත බැඳී සිටින අතර, ඒවායේ සඳහන් වගන්ති හා උපදෙස් පිළිපදින්නේද නැද්ද යන්න ශ්රී ලංකා මහා බැංකුවේ අධික්ෂණයටද ලක් කෙරේ. එම නීති හා උපදෙස් පිළිපැදීමට අපොහොසත් වුවහොත්, අත් විය හැකි ප්රතිවිපාක පිළිබඳ දැනුවත් මෙරට බලපත්රලාභී මුල්ය සමාගම්වලින් 99% ක ප්රමාණයක්ම මුල්ය සේවාවන් සම්බන්ධයෙන් ජනතාව වෙත වගකීමෙන් බැඳී කටයුතු කරනුද දක්නට තිබේ.
(මුල්ය ක්ෂේත්රයේ 45 වසරක අත්දැකීම් සතු මෙම ලිපියෙහි ලේඛිකාව බලපත්රලාභී මුල්ය සමාගම් සංගමයෙහි නීති උපදේශිකාවද වෙයි.)
ඡායාරූපය- බලපත්රලාභී මුල්ය සමාගම් සංගමයෙහි නීති උපදේශිකා ශිරන්ති ගුණවර්ධන
Video Story