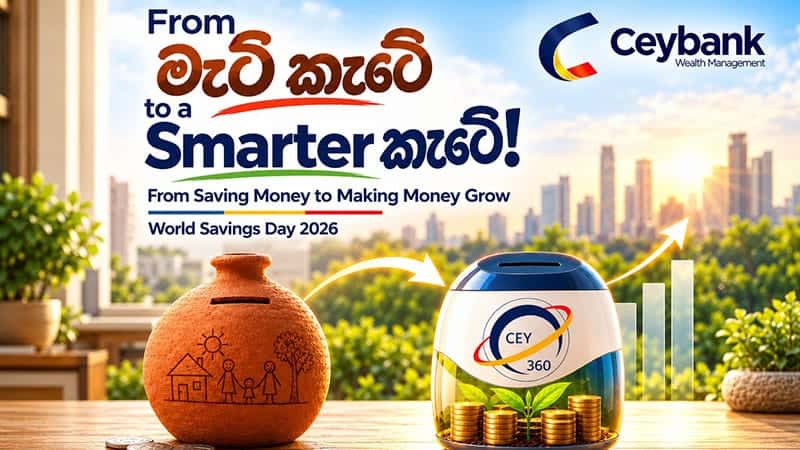

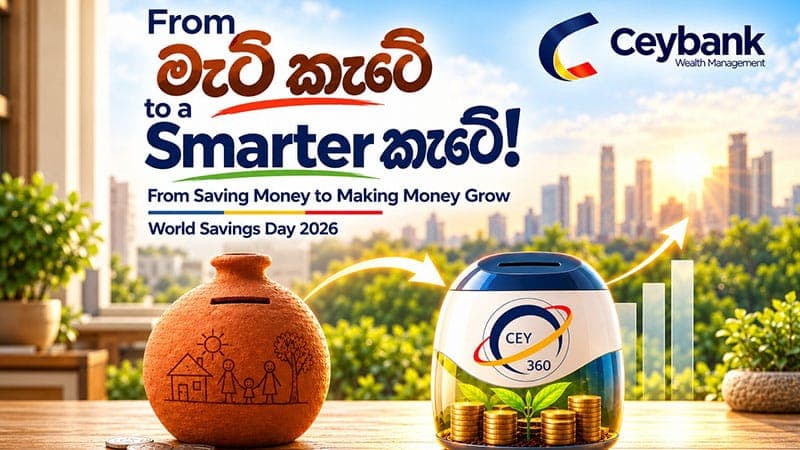
2026 ඔක්තෝබර් 31 - ලෝක ඉතුරුම් දිනයේදී වෙනසකට මුල පුරමු!
පරම්පරා ගණනාවක් පුරා ශ්රී ලාංකික ජනතාව සාම්ප්රදායික මැටි කැටය සහ ළමා ඉතිරි කිරීමේ ගිණුම් සමඟ සමීපව බැඳී සිටි අතර, ඉතිරි කිරීමේ පුරුද්ද අපගේ සංස්කෘතිය තුළ මුල් බැසගෙන තිබුණි. කෙසේ වෙතත්, වර්තමානයේ ඉහළ යන ජීවන වියදම හේතුවෙන්, සාම්ප්රදායික අයුරින් මුදල් ඉතිරි කිරීමෙන් පමණක් තවදුරටත් මූල්ය සුරක්ෂිතභාවය තහවුරු කළ නොහැක.
මෙවර ලෝක ඉතුරුම් දිනය නිමිත්තෙන්, ශ්රී ලාංකිකයන් සාම්ප්රදායික ඉතුරුම් ක්රමවලින් ඔබ්බට ගොස් ආයෝජන අවස්ථා පිළිබඳව දැනුවත් වීමේ වැදගත්කම සහ ඒ තුළින් උදාකරගත හැකි මූල්ය ප්රතිලාභ පිළිබඳව Ceybank ඒකක භාර අරමුදල් කළමනා කරණ ආයතනය (Ceybank Wealth Management) අවධානය යොමු කරයි.
ප්රශ්නය: ඉතිරි කිරීමේ සිට ආයෝජනය කිරීම දක්වා ගමන් කිරීමේ වැදගත්කම කුමක්ද?
පිළිතුර: ඉතිරි කිරීම යනු ඉතා වැදගත් යහපත් පුරුද්දකි. එය අපගේ අවසාන ඉලක්කය නොව, ආරම්භය විය යුතුය. අපගේ සාම්ප්රදායික මැටි කැටය පිළිබඳව සිතා බලන්න. වසර දහයක් ගත වුවද එහි තැන්පත් කර ඇති මුදලේ නාමික වටිනාකම එලෙසම පවතින නමුත්, එම කාලය තුළ ජීවන වියදම ඉහළ යනු ඇත. එමනිසා, මුදල් හුදෙක් වෙන්කර තබා ගැනීමේ සීමාවෙන් ඔබ්බට ගොස්, අප වෙනුවෙන් මුදල් වර්ධනය වන පරිදි ඒවා ඵලදායී ලෙස යොදා ගැනීමට අප පුරුදු විය යුතුය.
ප්රශ්නය: ර්වතමානයේ සාම්ප්රදායික ඉතිරි කිරීමේ ගිණුම්වල වටිනාකම අඩු වෙමින් පවතිනවාද?
පිළිතුර: කිසිසේත්ම නැත. දිනපතා මූල්ය ගනුදෙනු සිදු කිරීම සහ හදිසි මුදල් අවශ්යතා සපුරා ගැනීම සඳහා සාම්ප්රදායික ඉතිරි කිරීමේ ගිණුම් තවදුරටත් අත්යවශ්ය වේ. කෙසේ වෙතත්, තවත් විකල්පයක් ලෙස ඒකක භාර (Unit Trust) යටතේ ක්රියාත්මක වන මුදල් වෙළෙඳ පොළ අරමුදල් හඳුන්වා දිය හැකිය. එමඟින් වෙළෙඳපොළ තත්ත්වයන්ට අනුව ප්රතිලාභ උපයා ගැනීමට අවස්ථාව ලැබේ.
මෙම අරමුදල් කෙටි කාලීන අවශ්යතා, අතිරික්ත මුදල් මෙන්ම ව්යාපාරවල කාරක ප්රාග්ධන අවශ්යතා සඳහා ද වඩාත් ගැළපේ. කෙසේ වෙතත්, මුදල් ආපසු ලබා ගැනීමේදී සැකසුම් කාලයක් ගත විය හැකිය. එසේම, ඔබගේ මූල්ය ඉලක්ක සති කිහිපයකින් හෝ වසර 10ත් 20ත් අතර දිගු කාලයකින් ළඟා කරගත යුතුද යන්න මත පදනම්ව, දිගුකාලීනව මුදල් වර්ධනය කර ගැනීම සඳහා ආදායම් අරමුදල්, තුලිත අරමුදල් සහ කොටස් අරමුදල් මඟින්ද අවස්ථා හිමි වේ.
ප්රශ්නය : මුදල් නිෂ්ක්රීයව තබා ගැනීමෙන් ඇති විය හැකි විශාලතම අවාසිය කුමක්ද?
පිළිතුර: ඊට බලපාන ප්රධානතම සාධකය වන්නේ උද්ධමනයයි. අද රුපියල් 10,000ක් වැය වන භාණ්ඩයක් හෝ සේවාවක් ලබා ගැනීමට තවත් වසර දහයකින් සැලකිය යුතු වැඩි මුදලක් වැය කිරීමට සිදු විය හැකිය. මුදල් කිසිදු වෙනසක් නොමැතිව එලෙසම තබා තිබුණද, කාලයත් සමඟ එහි මිලදී ගැනීමේ හැකියාව ක්රමයෙන් අඩු විය හැකිය. එමනිසා, මූල්ය සුරක්ෂිතභාවය යනු අප සතු මුදල් ප්රමාණය ආරක්ෂා කර ගැනීම පමණක් නොව, එම මුදලින් මිලදී ගත හැකි භාණ්ඩ හා සේවාවන්හි වටිනාකම හෙවත් මිලදී ගැනීමේ හැකියාවද ආරක්ෂා කර ගැනීමයි.
ප්රශ්නය: ආයෝජනය කිරීම සැබවින්ම සංකීර්ණ, අධික වියදම් සහිත හා අවදානම් සහගත ක්රියාවලියක්ද?
පිළිතුර: එය බොහෝ දෙනා තුළ පවතින පොදු වැරදි මතයකි. ආයෝජනය කිරීම යනු අනිවාර්යයෙන්ම කොටස් මිලදී ගැනීම හෝ ඉහළ අවදානමක් දැරීම පමණක් නොවේ. එසේම, ආයෝජනය ආරම්භ කිරීම සඳහා මිලියන ගණනක මුදලක් අවශ්ය වන්නේද නැත. ඒකක භාර ආයෝජන ක්රමය යටතේ ආයෝජකයන් රැසකගේ මුදල් එක් අරමුදලක් තුළ ඒකාබද්ධ කරනු ලබයි. අදාළ අරමුදලේ ස්වභාවය සහ ආයෝජන ප්රතිපත්තිය අනුව එම මුදල් විවිධ මූල්ය අංශවල ආයෝජනය කරනු ලබයි.
ආයෝජන ක්ෂේත්රයේ වසර ගණනාවක අත්දැකීම් තුළින්, විනයගරුක හා අඛණ්ඩ ආයෝජන පුරුද්දක් මඟින් ධනය ගොඩනඟා ගත හැකි ආකාරය මම ප්රායෝගිකව අත්දකිමි. සාපේක්ෂව සුළු මුදලකින් වුවද, නිතිපතා සිදු කරන ආයෝජන කාලය සහ සංයුක්ත වර්ධනය හරහා ක්රමයෙන් වර්ධනය විය හැකිය. මෙහිදී උපයනු ලබන ප්රතිලාභ නැවත ආයෝජනය කිරීමෙන් තවදුරටත් ප්රතිලාභ උපයා ගැනීමේ අවකාශයද පවතී.
ප්රශ්නය: මාසිකව සාමාන්ය වැටුපක් ලබන පුද්ගලයෙකුට තම ආයෝජන ගමන ආරම්භ කළ හැක්කේ කෙසේද?
පිළිතුර: කුඩාවට ආරම්භ කර, අඛණ්ඩව ආයෝජනය කිරීමේ පුරුද්ද පවත්වාගෙන යාම වැදගත් වේ. උදාහරණයක් ලෙස, වාර්ෂිකව 10%ක උපකල්පිත ප්රතිලාභ අනුපාතයක් ලබා දෙන ආයෝජන උපකරණයක මාසිකව රුපියල් 5,000 බැගින් ආයෝජනය කළහොත්, වසර 20ක කාලයක් තුළ ඔබ විසින් ආයෝජනය කරනු ලබන මුළු මුදල රුපියල් මිලියන 1.2කි. එම ආයෝජනය, අදාළ ප්රතිලාභ අනුපාතය අඛණ්ඩව පවත්වා ගැනීමට හැකි වුවහොත්, ආසන්න වශයෙන් රුපියල් මිලියන 3.8ක වටිනාකමක් දක්වා වර්ධනය විය හැකිය. ආයෝජනය ආරම්භ කිරීම සඳහා ධනවත් පුද්ගලයෙකු වීමට අවශ්ය නැත. වැදගත් වන්නේ තමන්ට දැරිය හැකි මුදලකින් ආරම්භ කර, මූල්ය විනයක් සහිතව අඛණ්ඩව ආයෝජනය කිරීමයි.
ප්රශ්නය: ඉතිරි කිරීමේ සිට ආයෝජනය කිරීම දක්වා ගමන් කිරීමේදී ඒකක භාර ආයෝජන ක්රමය සුදුසු විකල්පයක් වන්නේ ඇයි?
පිළිතුර: ඒකක භාර ආයෝජන ක්රමය මඟින් ක්ෂේත්රයේ වෘත්තීය මට්ටමේ ආයෝජන කළමනා කරණ සේවාවන් සාමාන්ය ආයෝජකයන්ටද පහසුවෙන් ලබාගත හැකි පරිදි විවෘත වේ. මෙහිදී කෙටි කාලීන මුදල් කළමනා කරණයේ සිට දිගුකාලීන ධනය ගොඩනැඟීම දක්වා විවිධ මූල්ය අවශ්යතාවලට ගැළපෙන ආයෝජන අරමුදල් රැසක් පවතී. මෙම ක්රියාවලිය ශ්රී ලංකා සුරැකුම්පත් හා විනිමය කොමිෂන් සභාවේ (Securities and Exchange Commission of Sri Lanka) නියාමනයට යටත් වේ. ආයෝජකයෙකු ලෙස මෙහිදී වඩාත් වැදගත් වන්නේ තම පෞද්ගලික මූල්ය අරමුණු, අවශ්යතා සහ අවදානම් දැරීමේ හැකියාව නිවැරදිව හඳුනාගෙන, ඒ සඳහා වඩාත් ගැළපෙන ආයෝජන විකල්ප තෝරා ගැනීමයි.
ප්රශ්නය : මෙම ආයෝජන ගමන පහසු කරගැනීම සඳහා Ceybank ලබාදෙන සහාය කුමක්ද?
පිළිතුර: ආයෝජන කළමනාකරණ ක්ෂේත්රයේ වසර 35ක අත්දැකීම් සමඟින් Ceybank, 1991 වසරේදී ශ්රී ලංකාවට ඒකක භාර ආයෝජන ක්රමය හඳුන්වා දීමේ පුරෝගාමියා ලෙස කටයුතු කරයි. ලංකා බැංකුවේ ආශ්රිත සමාගමක් ලෙස, අපි මුදල් වෙළෙඳ පොළ අරමුදල් සහ කොටස් අරමුදල් ඇතුළු ආයෝජන විකල්ප රැසක් පිරිනමමු. එමෙන්ම, අපගේ Cey360 ජංගම යෙදුම හරහා පාරිභෝගිකයන්ට තම ජංගම දුරකථන භාවිතයෙන් ඕනෑම අවස්ථාවක පහසුවෙන් සිය ආයෝජන නිරීක්ෂණය කිරීමට සහ කළමනාකරණය කිරීමට හැකියාව සලසා දී තිබේ.
සාම්ප්රදායික මැටි කැටයෙන් ඇරඹුණු අපගේ ඉතිරි කිරීමේ ගමන අද වන විට සැබවින්ම විශාල පරිවර්තනයකට ලක්ව ඇත!
හදිසි හා කෙටි කාලීන අවශ්යතා සඳහා ප්රමාණවත් මුදලක් වෙන් කර තබා ගන්න. පවතින ආයෝජන අවස්ථා පිළිබඳව නිසි අවබෝධයක් ලබා ගනිමින්, ඔබට දැරිය හැකි මුදලකින් ආයෝජනය ආරම්භ කරන්න.
අපගේ දෙමාපියන් අපට ඉතිරි කිරීමේ පුරුද්ද උරුම කළා සේම, අනාගත පරම්පරාවට ද මුදල් වර්ධනය කර ගැනීමේ දැනුම අපි දායාද කරමු.
ඉතිරි කිරීමෙන් සිදු වන්නේ මුදල් වෙන් කර තබා ගැනීමයි. ආයෝජනය කිරීමෙන් එම මුදල් වර්ධනය කර ගැනීමට අවස්ථාව සැලසේ.
මෙවර ලෝක ඉතුරුම් දිනයේදී, හෙට දවස වෙනුවෙන් හුදෙක් මුදල් ඉතිරි කිරීමෙන් ඔබ්බට ගොස්, අපගේ අනාගතය සුරක්ෂිත හා සමෘද්ධිමත් කර ගැනීම සඳහා ආයෝජනය කිරීමට අත්වැල් බැඳ ගනිමු.
වෙබ් අඩවිය: ceybank.com
දුරකථන අංකය: 011 760 2000